Domain klemmkasten.de kaufen?
Wir ziehen mit dem Projekt
klemmkasten.de um.
Sind Sie am Kauf der Domain
klemmkasten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain klemmkasten.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **

Ähnliche Suchbegriffe für Abschreibungen Ja
Top-Angebote
Produkte zum Begriff Abschreibungen Ja:
-
Snela, Jan: Ja, Schnecke, jaJa, Schnecke, ja , Roman | Nominiert für den Anna-Haag-Preis und den Franz-Tumler-Literaturpreis , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250215, Autoren: Snela, Jan, Seitenzahl/Blattzahl: 368, Keyword: Achtsamkeit; Haibun; Haiku; Japan; Kobayashi Issa; Liebe; Liebesbeziehung; Mansplaining; Matsuo Bash¿; Poetry Slam; Sprachkunst; Sprachphilosophie; Zen, Fachschema: München / Roman, Erzählung~Japan / Roman, Erzählung, Humor~Japan / Sprache~Japanisch~Philosophie / Sprache~Sprachphilosophie~Phänomenologie~Existenzphilosophie - Existentialismus~Philosophie / Existenz~Strukturalismus - Poststrukturalismus~Erste Philosophie~Metaphysik~Philosophie / Metaphysik, Fachkategorie: Sprachphilosophie~Lyrik nach Form: Haiku~Moderne und zeitgenössische Belletristik~Metaphysische / philosophische Belletristik~Zeitgenössische Liebesromane~Belletristik: Humor~Belletristik: religiös, spirituell~Belletristik: Themen, Stoffe, Motive: Liebe und Beziehungen~Belletristik: Themen, Stoffe, Motive: Umwelt~Erzählerisches Thema: Identität / Zugehörigkeit~Ostasiatische und indische Philosophie~Strukturalismus und Post-Strukturalismus~Metaphysik und Ontologie, Interesse Alter: In Bezug auf das frühe Erwachsenenalter (New Adult)~In Bezug auf das mittlere Erwachsenenalter~Bezug zu nicht-stereotypen Geschlechterrollen~Relating to UN Sustainable Development Goals (SDGs), Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 128, Höhe: 38, Gewicht: 10, Produktform: Gebunden, Genre: Belletristik,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **


Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Top-Angebote
Produkte zum Begriff Abschreibungen Ja:
-
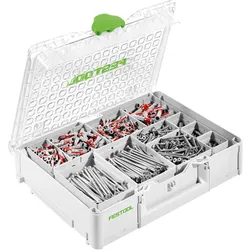
Festool, Sortimentskasten, Schrauben- und Dübel-OrganizerMit der limitierten Edition des Schrauben- und Dübel-Organizers sind Sie für die Montage stets optimal ausgestattet. Umfangreich ausgestattet: Schrauben mit Voll- und Teilgewinde in verschiedenen Grössen, unterschiedliche Dübel für alle Baustoffe und das passende Bit-Zubehör sorgen für eine optimale Ausstattung für die Montage. Das gesamte Zubehör ist in den variablen Einsatzboxen des Organizers sicher verstaut und übersichtlich sortiert. 100% mobil: Von der stationären Werkstatt bis zum Einsatzort – Systainer3 machen mobil. Für den einfachen Transport können Systainer3 zudem perfekt in die Fahrzeugeinrichtung integriert werden. Besser im System: Organizer können untereinander, mit Systainern und vielem weiteren Systemzubehör gekoppelt werden. Inhalt: Systainer3 Organizer SYS3 ORG M 89: 1 Einsatzbox 100 x 150 x 68: 2 Einsatzbox 100 x 100 x 68: 4 Einsatzbox 50 x 100 x 68: 2 Einsatzbox 50 x 50 x 68: 3 fscher DuoPower 2-Komponenten-Dübel 6 x 30: 100 fscher DuoPower 2-Komponenten-Dübel 6 x 50: 100 fscher DuoPower 2-Komponenten-Dübel 8 x 40: 100 fscher DuoPower 2-Komponenten-Dübel 10 x 50: 50 SPAX T-STAR plus Universalschrauben WIROX mit Senkkopf 4,5 x 40 Vollgewinde T20: 50 SPAX T-STAR plus Universalschrauben WIROX mit Senkkopf 5,0 x 60 Vollgewinde T20: 100 SPAX T-STAR plus Universalschrauben WIROX mit Senkkopf 5,0 x 90 Teilgewinde T20: 100 SPAX T-STAR plus Universalschrauben WIROX mit Senkkopf 6,0 x 100 Teilgewinde T30: 50 CENTROTEC Magnet-Bithalter BH 60 CE-Imp: 1 25mm Bits TX 20: 10 25mm Bits TX 30: 10.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Snela, Jan: Ja, Schnecke, jaJa, Schnecke, ja , Roman | Nominiert für den Anna-Haag-Preis und den Franz-Tumler-Literaturpreis , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250215, Autoren: Snela, Jan, Seitenzahl/Blattzahl: 368, Keyword: Achtsamkeit; Haibun; Haiku; Japan; Kobayashi Issa; Liebe; Liebesbeziehung; Mansplaining; Matsuo Bash¿; Poetry Slam; Sprachkunst; Sprachphilosophie; Zen, Fachschema: München / Roman, Erzählung~Japan / Roman, Erzählung, Humor~Japan / Sprache~Japanisch~Philosophie / Sprache~Sprachphilosophie~Phänomenologie~Existenzphilosophie - Existentialismus~Philosophie / Existenz~Strukturalismus - Poststrukturalismus~Erste Philosophie~Metaphysik~Philosophie / Metaphysik, Fachkategorie: Sprachphilosophie~Lyrik nach Form: Haiku~Moderne und zeitgenössische Belletristik~Metaphysische / philosophische Belletristik~Zeitgenössische Liebesromane~Belletristik: Humor~Belletristik: religiös, spirituell~Belletristik: Themen, Stoffe, Motive: Liebe und Beziehungen~Belletristik: Themen, Stoffe, Motive: Umwelt~Erzählerisches Thema: Identität / Zugehörigkeit~Ostasiatische und indische Philosophie~Strukturalismus und Post-Strukturalismus~Metaphysik und Ontologie, Interesse Alter: In Bezug auf das frühe Erwachsenenalter (New Adult)~In Bezug auf das mittlere Erwachsenenalter~Bezug zu nicht-stereotypen Geschlechterrollen~Relating to UN Sustainable Development Goals (SDGs), Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 128, Höhe: 38, Gewicht: 10, Produktform: Gebunden, Genre: Belletristik,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Ähnliche Suchbegriffe für Abschreibungen Ja
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.